
Die Aktie des Kölner Motorenbauers Deutz ist am 18. November zeitweise um fast 17 Prozent eingebrochen. Auslöser war ein Bericht des Leerverkäufers Ningi Research, der die Milliardenübernahme des Rüstungsfahrzeugbauers FFG aus Flensburg angreift. Am Mittag notierte das MDAX-Papier bei rund 7,70 Euro und damit so tief wie seit November 2025 nicht mehr. Ein Schock für Anleger. Für Kunden, Zulieferer und andere Mittelständler steckt in dem Fall eine Lektion über Minderheitsbeteiligungen bei Firmenkäufen.
Was Ningi Research Deutz vorwirft
Ningi Research ist ein Leerverkäufer. Nach eigenen Angaben hält der Analysedienst eine Short-Position und verdient damit an fallenden Kursen, was bei der Bewertung des Berichts mitzudenken ist. Der Bericht dreht sich um die Tochter FFG Industries GmbH. Nach Darstellung von Ningi gehören 45 Prozent dieser Gesellschaft einem früheren ukrainischen Parlamentsabgeordneten und dessen Firma. Die Tochter sei ein wichtiger Wachstumstreiber der FFG-Gruppe. Künftige Gewinne müsse Deutz deshalb mit dem Minderheitsgesellschafter teilen, während der Konzern allein die Schulden aus dem Kauf bediene.
Der zweite Vorwurf wiegt schwerer. Deutz habe die Aktionäre vor der Abstimmung über die Ausgabe von rund 71 Millionen neuen Aktien im August nicht über diese Struktur informiert. Bewiesen sind die Vorwürfe nicht. Ein Unternehmenssprecher sagte am Vormittag lediglich, man prüfe den Bericht gerade, eine ausführliche Stellungnahme lag bis zum Mittag nicht vor.
Die Gegenposition aus dem Analystencall
Im Analystengespräch zu den Quartalszahlen am 5. November hatte Vorstandschef Sebastian Schulte laut einer Zusammenfassung von GuruFocus erklärt, FFG habe Zugriff auf die liquiden Mittel der Tochter. Der Kaufpreis berücksichtige die Minderheitsbeteiligung, deren Ansprüche bei Gewinnausschüttungen zu beachten seien. Offen bleibt, wie vollständig die Aktionäre vor dem Votum im August informiert waren. Diese Frage muss Deutz beantworten, um den Bericht zu entkräften.
Die FFG-Übernahme in Zahlen
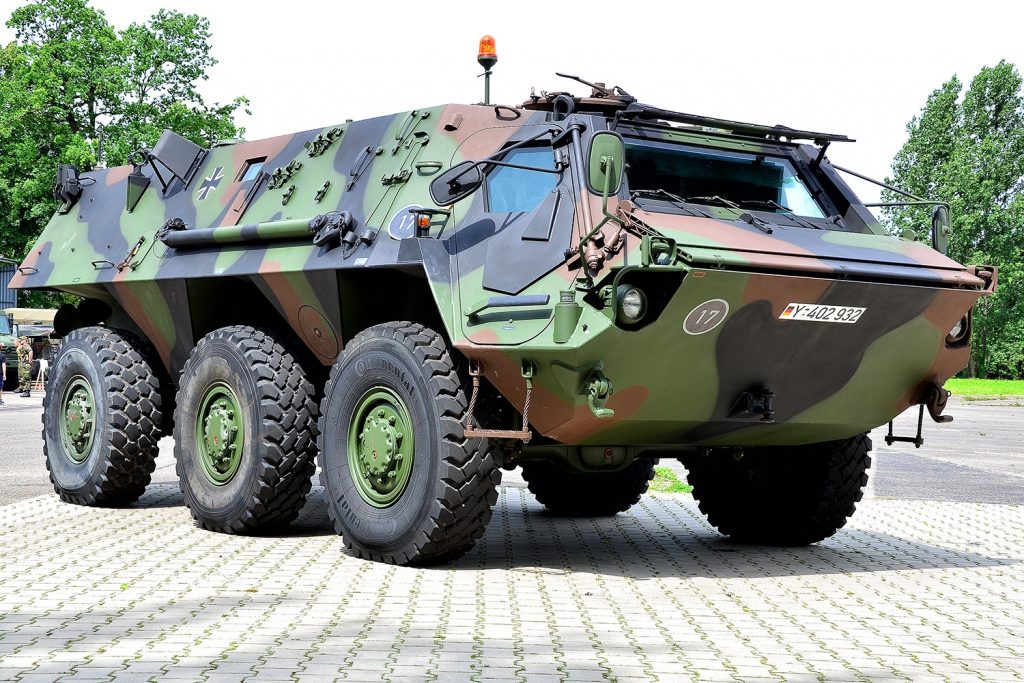
Deutz hatte den Kauf der Flensburger Fahrzeugbau Gesellschaft im Juli angekündigt und Anfang November abgeschlossen. Es ist die größte Transaktion der Firmengeschichte. Der Preis: 1,6 Milliarden Euro. Davon wird rund eine Milliarde Euro als Barkomponente über Schulden finanziert. FFG baut militärische Fahrzeuge, Antriebe und Energiesysteme und betreut unter anderem den Transportpanzer Fuchs. Für 2027 erwartet Deutz von FFG einen Umsatz von mehr als einer Milliarde Euro bei einer bereinigten EBITDA-Marge von über 20 Prozent. Das sind Prognosen, keine berichteten Zahlen.
Das operative Geschäft läuft
Die Quartalszahlen vom 5. November zeigen einen Konzern im Wachstum. Im dritten Quartal stieg der Umsatz um 12,3 Prozent auf 553,9 Millionen Euro, das bereinigte EBIT um knapp 25 Prozent auf 38,5 Millionen Euro. Beide Werte verfehlten die Analystenschätzungen. Nach neun Monaten stehen 1,67 Milliarden Euro Umsatz und ein Auftragseingang von 1,96 Milliarden Euro, ein Plus von gut 30 Prozent. Für 2026 peilt Deutz 2,3 bis 2,5 Milliarden Euro Umsatz und eine bereinigte EBIT-Marge von rund acht Prozent an.
Mit dem Kauf verschiebt Deutz sein Profil vom klassischen Motorenlieferanten für Bau- und Landmaschinen in Richtung Verteidigung. Wie empfindlich Anleger bei Rüstungswerten derzeit reagieren, zeigte Anfang November auch der Kurssturz bei Rheinmetall nach der gesenkten Prognose.
Was Kunden und Zulieferer jetzt wissen sollten
Ein fallender Aktienkurs ändert an der Lieferfähigkeit eines Unternehmens zunächst wenig. Deutz meldet deutlich mehr Aufträge als im Vorjahr, wächst beim Umsatz und hat seine Jahresprognose Anfang November bestätigt. Händler von Bau- und Landtechnik, Werkstätten und Teilelieferanten haben aus dem Bericht keinen akuten Handlungsbedarf. Wer größere Forderungen gegenüber dem Konzern oder dessen Töchtern hat, kann seine Konditionen trotzdem einmal routinemäßig durchsehen.
Wann ein Short-Report ernst zu nehmen ist
Leerverkäufer-Berichte sind interessengeleitet, aber nicht automatisch falsch. Für eine nüchterne Einordnung helfen drei Fragen:
- Stützen sich die Vorwürfe auf überprüfbare Dokumente wie Handelsregisterauszüge oder Gesellschafterlisten?
- Betreffen sie das operative Geschäft oder vor allem Bewertung und Kommunikation?
- Antwortet das Unternehmen konkret auf die einzelnen Punkte oder nur pauschal?
Im Fall Deutz zielt der Bericht auf die Verteilung künftiger Gewinne und auf die Informationspolitik vor der Kapitalerhöhung. Für Lieferbeziehungen ist das zweitrangig, für Aktionäre und für die Glaubwürdigkeit eines Managements, das gerade die größte Wette der Firmengeschichte eingegangen ist und dafür frisches Kapital eingesammelt hat, dagegen zentral.
Wer bei Großkunden genauer hinschauen sollte
Anders sieht es für Zulieferer aus, deren Umsatz zu einem großen Teil an einem einzigen Abnehmer hängt. Bei ihnen kann ein dauerhaft schwacher Kurs des Kunden indirekt wirken, etwa über Sparprogramme oder härtere Preisverhandlungen. Dass selbst volle Auftragsbücher nicht vor einer Schieflage schützen, zeigt der Fall des Maschinenbauers Leicht, der trotz guter Auslastung Insolvenz anmelden musste. Eine Konzentration von mehr als einem Viertel des Umsatzes auf einen Kunden ist ein guter Anlass, Alternativen aufzubauen.
Die Lehre für Firmenkäufe im Mittelstand
Der Kern des Streits betrifft eine Konstellation, die bei Übernahmen im Mittelstand häufig vorkommt: Der Käufer erwirbt eine Gruppe, in der einzelne Töchter nicht zu 100 Prozent dazugehören. Dort entscheidet die Gewinnverteilung über den tatsächlichen Wert. Wer kauft, sollte deshalb schon in der Due Diligence klären, welche Minderheitsgesellschafter es gibt, welche Ausschüttungsregeln gelten und ob Zustimmungsrechte bei Investitionen oder Dividenden bestehen.
Transparenz gegenüber Geldgebern
Bei börsennotierten Firmen stehen die Aktionäre im Mittelpunkt, bei Mittelständlern sind es Banken, Mitgesellschafter oder Beteiligungsgeber. Wer eine Finanzierung für einen Kauf einwirbt, sollte wesentliche Strukturen offenlegen, bevor jemand anderes es tut. Banken prüfen bei Akquisitionsfinanzierungen genau, ob der Cashflow der übernommenen Einheiten tatsächlich beim Käufer ankommt. Welche Fragen Firmenkunden rund um eine Übernahme an ihre Bank stellen sollten, zeigt auch die Debatte um die Commerzbank-Übernahme und ihre Folgen für Firmenkunden.
Ob die Vorwürfe gegen Deutz Substanz haben, wird sich erst mit einer ausführlichen Stellungnahme des Unternehmens zeigen. Bis dahin dürfte der Kurs nervös bleiben, denn jede neue Enthüllung oder Gegendarstellung kann ihn kräftig bewegen, in beide Richtungen. Analysten von Deutsche Bank, Warburg Research, Berenberg und DZ Bank hatten die Aktie Anfang November noch zum Kauf empfohlen.
Die Angaben stützen sich auf Berichte von dpa-AFX bei finanzen.net und wallstreet-online vom 18. November sowie auf die Quartalsangaben von Deutz.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ist keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren. Die Vorwürfe von Ningi Research sind nicht bewiesen. Treffen Sie Anlageentscheidungen nur nach eigener Prüfung oder mit professioneller Beratung.
