
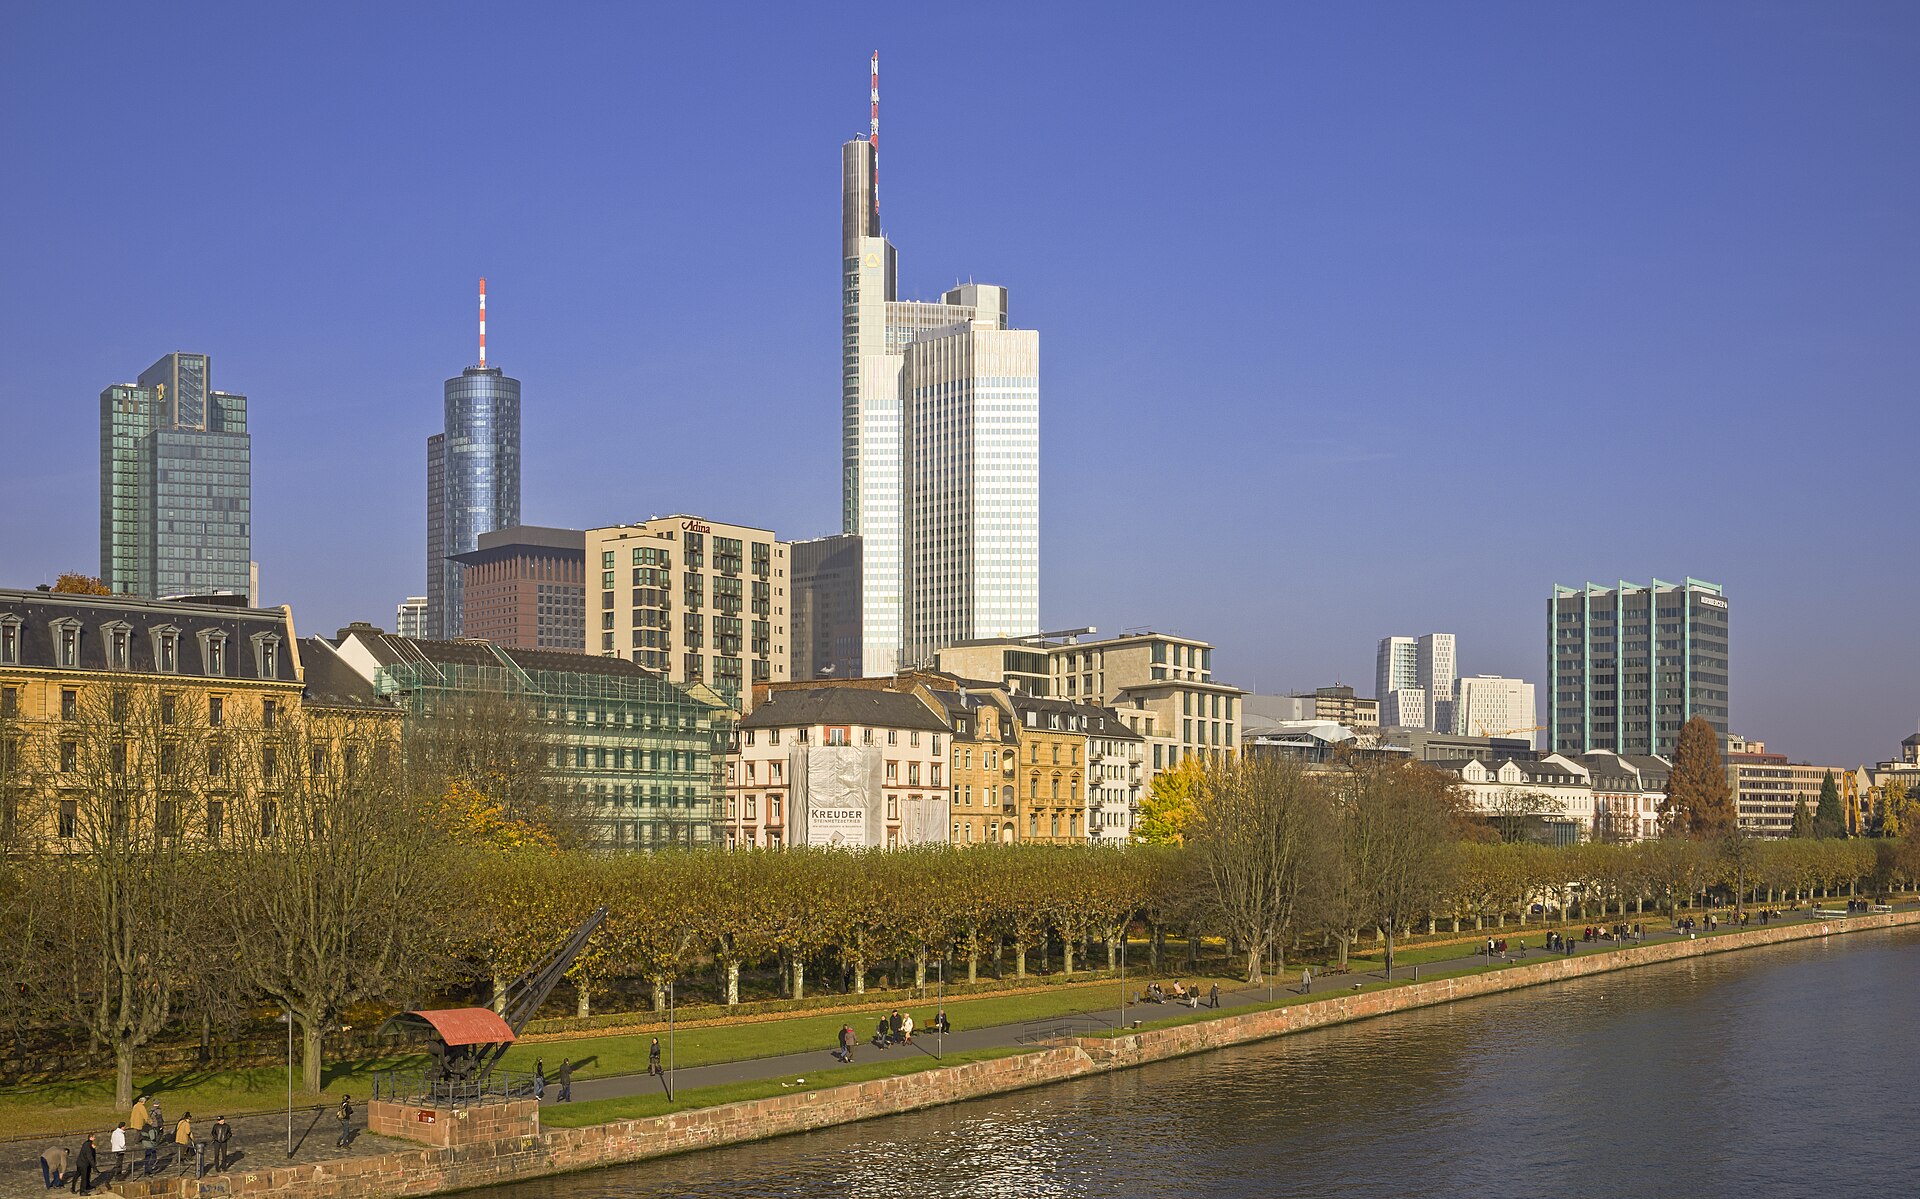
Für Firmenkunden der Commerzbank ändert sich heute nichts: Konten, Kreditlinien und Verträge laufen weiter, die Bank selbst bezeichnet das Tagesgeschäft als unberührt. Trotzdem sollten Geschäftsführer ihre Bankverbindung noch in diesem Quartal durchgehen, weil Unicredit um den Jahreswechsel rund die Hälfte der Stimmrechte kontrollieren dürfte und das Auslandsnetz der Commerzbank verkleinern will. Am stärksten betroffen wären drei Gruppen: Exporteure mit Avalen und Akkreditiven, Unternehmen mit Krediten bei Commerzbank und HypoVereinsbank zugleich sowie Firmen mit hohen Guthaben bei beiden Häusern.
Was Unicredit dem Mittelstand zusagt
„Wir werden unsere Unterstützung für Firmenkunden weiter ausbauen“, erklärte Unicredit-Chef Andrea Orcel laut einem dpa-Bericht im Handelsblatt vom 30. Oktober. Er will dafür auf den Netzwerken und Kundenbeziehungen von HVB und Commerzbank aufbauen und verweist auf die 14 europäischen Märkte, in denen Unicredit vertreten ist. Im selben Bericht stehen die Gegenposten: Einsparungen in Milliardenhöhe, der Abbau Tausender Stellen und ein kleineres Auslandsnetz der Commerzbank. Wie beides zusammenpasst, bleibt offen.
Der Bund verlangt mehr. Er hält gut 13 Prozent und ist zweitgrößter Einzelaktionär, Finanzminister Lars Klingbeil (SPD) nannte Ende September als Bedingungen eine börsennotierte Commerzbank mit Sitz in Frankfurt, einen wachsenden Mittelstandsbereich und zentrale Entscheidungen in Deutschland. Unicredit lehnte öffentliche Zusagen ab. Blockieren kann der Bund die Übernahme allein nicht.
Wo die Übernahme steht
| Termin | Ereignis | Status |
|---|---|---|
| 3. Juli 2026 | Ende der Annahmefrist des Tauschangebots; 17,6 Prozent der Aktien angedient | erledigt |
| 15. Oktober 2026 | EZB erlaubt Unicredit, die Schwelle von 30 Prozent zu überschreiten, ohne Obergrenze | erledigt |
| 5. November 2026 | Commerzbank legt Quartalszahlen vor | angekündigt |
| 16. November 2026 | Frist der EU-Kommission für die Wettbewerbsprüfung (laut Berliner Zeitung) | offen |
| Ende 2026 | Vollzug des Angebots, rund 50 Prozent der Stimmrechte | erwartet |
| Januar/Februar 2027 | Außerordentliche Hauptversammlung, Austausch der Anteilseignervertreter im Aufsichtsrat (Bericht der Financial Times) | nicht bestätigt |
| 2027 | Entscheidung über eine rechtliche Verschmelzung mit der HVB | offen |
Die Commerzbank wehrt sich weiter. Laut ihrer Übersicht zum Angebot bräuchten ein Beherrschungsvertrag 75 Prozent und ein Squeeze-out 90 oder 95 Prozent des Kapitals. Mit der Hälfte der Stimmen setzt Unicredit das nicht allein durch. Den Aufsichtsrat neu zu besetzen, wäre dagegen deutlich leichter, und wer dort die Mehrheit hat, bestimmt über kurz oder lang den Vorstand und damit auch die Linie im Firmenkundengeschäft.
Kreditlinien: Doppelkunden sollten neu rechnen
Ein Wechsel im Aktionärskreis ändert keinen Kreditvertrag. Auch bei einer späteren Verschmelzung gingen die Verträge im Wege der Gesamtrechtsnachfolge nach § 20 Umwandlungsgesetz auf die aufnehmende Bank über, vereinbarte Laufzeiten und Konditionen gelten dann weiter. Spielraum hat eine Bank vor allem dort, wo nichts fest vereinbart ist: bei Linien „bis auf Weiteres“, bei Prolongationen und bei neuen Finanzierungen.
Ein Rechenbeispiel
Ein Maschinenbauer hat 3 Millionen Euro Betriebsmittellinie bei der Commerzbank, 2 Millionen bei der HVB und 1 Million bei der Sparkasse. Heute entfällt die Hälfte seiner Linien auf den größten Geldgeber. Verschmelzen Commerzbank und HVB, sind es 5 von 6 Millionen, also 83 Prozent bei einem Haus. Banken steuern ihr Risiko über interne Limits je Kreditnehmer, sodass zwei heute getrennt laufende Linien dann gemeinsam geprüft würden. Ob Unicredit kürzen würde, ist nicht bekannt. Die Beispielzahlen sind frei gewählt. Eine Lücke von zwei Millionen Euro wäre für diesen Betrieb aber kaum kurzfristig zu schließen. Volle Auftragsbücher schützen davor nicht, wie der Fall des Maschinenbauers Leicht zeigt.
Was Sie im nächsten Bankgespräch klären sollten
- Welche Linien sind fest zugesagt, welche jederzeit kündbar, und wann läuft die nächste Prolongation aus?
- Bleibt Ihr Firmenkundenbetreuer zuständig, und wo fällt künftig die Kreditentscheidung?
- Enthalten Ihre Verträge Covenants oder Berichtspflichten, die bei einer Umstellung der Systeme neu vereinbart werden müssten?
- Sind Fördermittel durchgeleitet worden, und wer bleibt dafür Ansprechpartner?
Verbindliche Antworten dürfte es derzeit kaum geben. Hilfreich ist das Gespräch dennoch, denn mit einer schriftlichen Übersicht aller Engagements sehen Sie, was 2027 tatsächlich zur Verlängerung ansteht.
Auslandsgeschäft: Avale und Akkreditive zuerst prüfen
Unicredit ist laut dem dpa-Bericht unter anderem in Italien, Österreich, Mittel- und Osteuropa und Griechenland vertreten. Welche Commerzbank-Standorte außerhalb Deutschlands wegfallen könnten, geht aus den bisherigen Berichten nicht hervor. Für Exporteure in diese europäischen Märkte könnte sich das Angebot sogar erweitern, während Unternehmen mit Lieferungen nach Asien, Nord- oder Südamerika oder in den Nahen Osten genauer hinsehen sollten.
Avalgarantien und Akkreditive haben oft mehrjährige Laufzeiten und hängen an Korrespondenzbanken oder lokalen Einheiten. Listen Sie alle laufenden Instrumente mit Laufzeit, Begünstigtem und abwickelnder Stelle auf. Wer verwaltet die Garantie in drei Jahren noch? Bei Projekten mit langer Gewährleistung lohnt die Rückfrage. Eine zweite Bank für das Auslandsgeschäft lässt sich nicht von heute auf morgen aufbauen, denn Legitimationsprüfung, Avalrahmen und Abstimmung mit den Partnern brauchen Vorlauf. Wie schnell Währungs- und Länderrisiken das Exportgeschäft treffen können, hat zuletzt der Kursrutsch des Real nach der Wahl in Brasilien gezeigt.
Einlagen: Die 100.000-Euro-Grenze gilt pro Bank
Die gesetzliche Einlagensicherung schützt auch Geschäftskonten, und zwar bis 100.000 Euro je Kunde und je Bank. Einzelunternehmer teilen sich diesen Betrag mit ihrem Privatkonto bei derselben Bank, eine GmbH ist dagegen ein eigener Einleger. Solange Commerzbank und HVB eigenständige Institute sind, zählen Guthaben bei beiden getrennt. Nach einer Verschmelzung wäre es nur noch eines.
Viele Banken sichern über freiwillige Fonds deutlich mehr ab. Welche Grenze für Ihr Unternehmen gilt, steht im Informationsbogen für Einleger, den die Bank jährlich zustellt. Eile ist nicht geboten. Orcel hat die Entscheidung über eine vollständige Integration im August laut Börse Express auf 2027 verschoben.
Was bis Jahresende zu tun ist
- Übersicht erstellen: Alle Konten, Linien, Avale, Darlehen und Zahlungsverkehrsverträge bei Commerzbank und HVB auf einer Seite, mit Fälligkeiten.
- Konzentration messen: Welcher Anteil Ihrer Linien läge bei einer zusammengelegten Bank? Ab etwa der Hälfte sollte das Thema in die nächste Gesellschafter- oder Beiratssitzung.
- Zweite Bank ansprechen: Ein Kennenlerngespräch mit Sparkasse, Genossenschaftsbank oder einer Auslandsbank kostet wenig und verkürzt die Zeit, falls später wirklich gehandelt werden muss.
- Termine beobachten: Die Quartalszahlen am 5. November und die Entscheidung der EU-Kommission bis 16. November dürften zeigen, wie schnell es weitergeht. Auflagen sind möglich.
- Prolongationen vorziehen: Wer 2027 eine größere Verlängerung braucht, sollte früh verhandeln, solange die Zuständigkeiten klar sind.
Ein überstürzter Wechsel der Hausbank wäre unnötig und oft teuer, etwa wegen Vorfälligkeitsentschädigungen bei Festzinsdarlehen. Wie das Tauschangebot im März begann, steht in unserem Beitrag zum Angebot von Unicredit an die Commerzbank-Aktionäre.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Finanz-, Rechts- oder Steuerberatung. Er ist keine Empfehlung zum Kauf oder Verkauf von Wertpapieren. Der Stand der Übernahme entspricht den bis zum 2. November 2026 veröffentlichten Berichten und kann sich kurzfristig ändern.
